


Türkiye’de Shopify mağazası kurarken ödeme altyapısı, mağazanın en kritik kararlarından biridir. Kullanıcı ürün sayfasında ikna olmuş, ürünü sepete eklemiş ve checkout’a kadar gelmiş olsa bile beklediği ödeme yöntemini bulamazsa satış son aşamada kaybedilebilir. Bu nedenle ödeme sağlayıcısı seçimi yalnızca komisyon karşılaştırması olarak ele alınmamalıdır. Checkout deneyimi, taksit seçenekleri, 3D Secure süreci, ödeme başarı oranı, iade operasyonu, valör, teknik destek ve Shopify entegrasyonunun stabil çalışması birlikte değerlendirilmelidir.
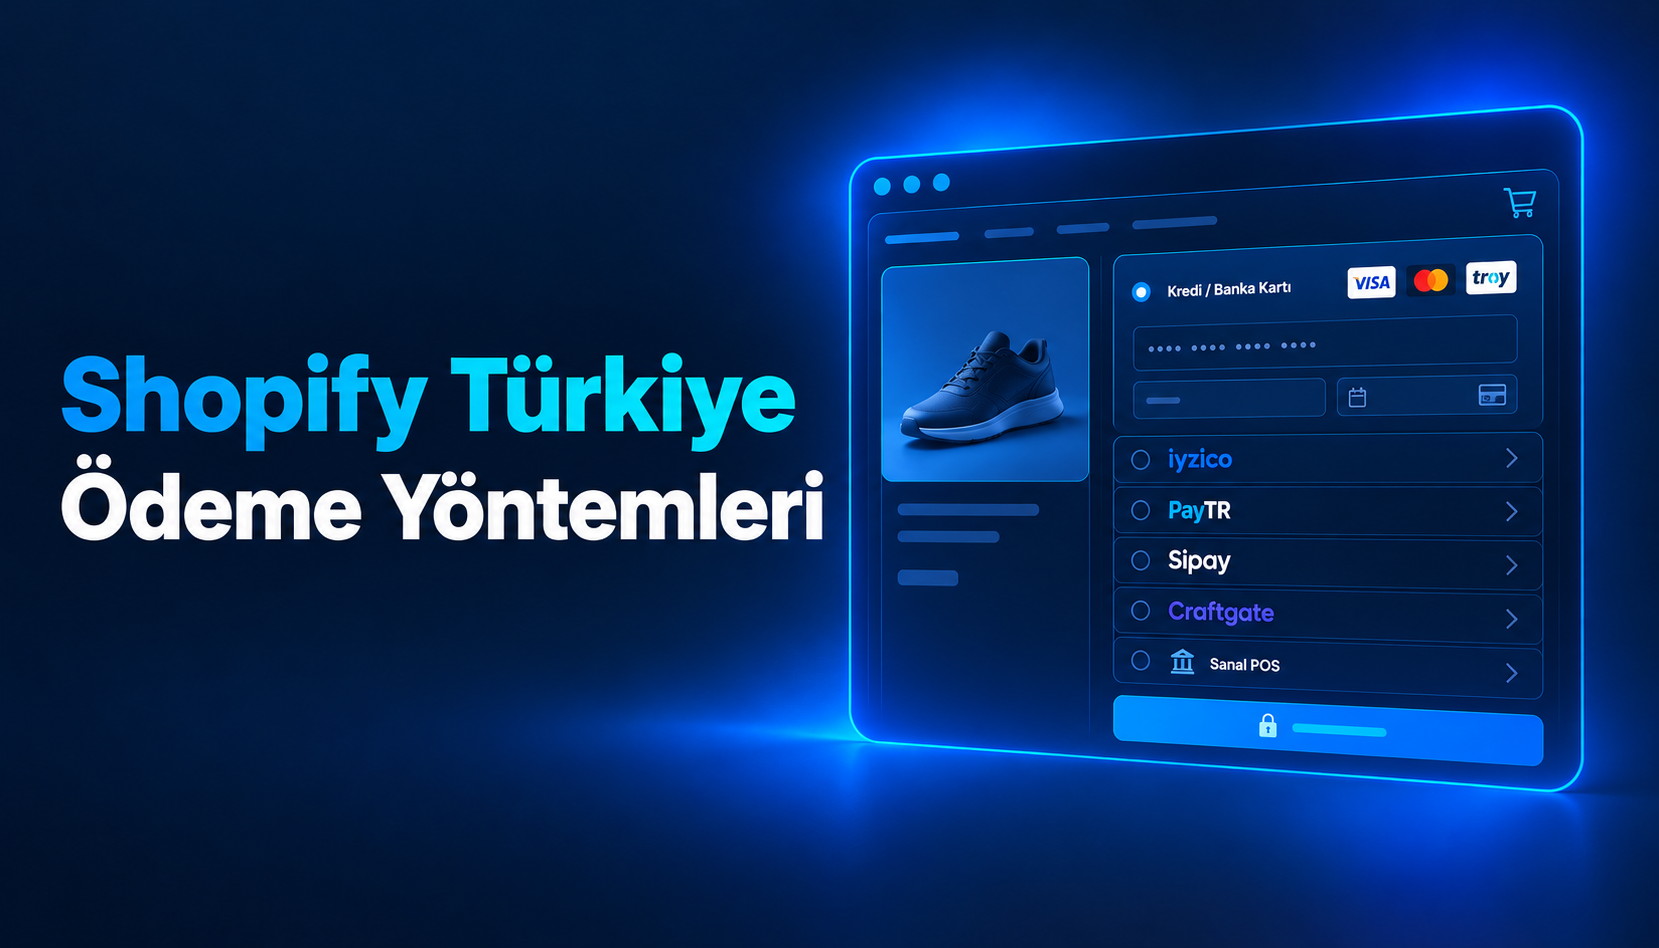
Ekim 2026 itibarıyla Shopify Payments’ın desteklendiği ülkeler arasında Türkiye bulunmuyor. Shopify da desteklenmeyen ülkelerde üçüncü taraf ödeme sağlayıcısı kullanılması gerektiğini belirtiyor. Bu nedenle Türkiye merkezli Shopify mağazaları kartlı ödeme almak için iyzico, PayTR, Sipay gibi ödeme kuruluşlarını, doğrudan banka Sanal POS’larını veya Craftgate gibi ödeme orkestrasyonu çözümlerini değerlendirebilir.
Bu noktada tek bir doğru sağlayıcı yoktur. Küçük ve orta ölçekli bir mağaza için hazır bir ödeme kuruluşu daha sade bir çözüm olabilirken, yüksek işlem hacmine ulaşmış ve birden fazla banka Sanal POS’u kullanan bir işletmede doğrudan banka anlaşmaları veya ödeme orkestrasyonu daha anlamlı hale gelebilir.
Shopify Türkiye’de Hangi Ödeme Yöntemlerini Kullanabilir?
Shopify’da Türkiye merkezli mağazalar, Shopify yönetim panelinde desteklenen üçüncü taraf ödeme sağlayıcılarını kullanabilir. Kullanılabilecek seçenekler mağazanın ülkesine ve Shopify’ın güncel entegrasyonlarına göre değişebildiği için kurulum öncesinde Ayarlar > Ödemeler alanından mağazanız için aktif sağlayıcıların kontrol edilmesi gerekir.
Kartlı ödemenin yanında havale/EFT gibi manuel yöntemler de kullanılabilir. Ancak Türkiye’deki standart B2C e-ticaret mağazalarında ana ödeme kanalı genellikle kredi ve banka kartlarıdır. Bu nedenle ödeme sağlayıcısının checkout deneyimi ve işlem başarısı, mağazanın toplam dönüşüm performansını doğrudan etkiler.
Ödeme altyapısını değerlendirirken kullanıcının Shopify checkout içerisinde kalıp kalmadığı da önemlidir. Harici bir ödeme sayfasına yönlendirme gerekiyorsa bu ek adım kullanıcıda sürtünme oluşturabilir. Özellikle mobil trafikte ödeme akışının kesintisiz ilerlemesi önem kazanır.
Shopify Payments Türkiye’de Kullanılabilir mi?
Ekim 2026 itibarıyla Shopify Payments Türkiye merkezli işletmeler için kullanılamıyor. Shopify’ın resmi desteklenen ülkeler listesinde Türkiye yer almıyor. Shopify Payments kullanılamayan ülkelerde mağazaların üçüncü taraf ödeme sağlayıcısı kullanması gerekiyor.
Bu nedenle Türkiye’de Shopify kullanan bir mağazanın ödeme stratejisini üçüncü taraf sağlayıcılar üzerinden planlaması gerekir. Mağazanın ülkesini yalnızca Shopify Payments açmak amacıyla farklı göstermek sağlıklı bir yöntem değildir; Shopify Payments kullanılabilmesi için işletmenin desteklenen ülkedeki doğrulama ve ticari gereklilikleri karşılaması gerekir.
Shopify Ödeme Sağlayıcısı Seçerken Nelere Bakılmalı?
Ödeme sağlayıcısı seçiminde en sık yapılan hata yalnızca komisyon oranına bakmaktır. Oysa daha düşük komisyon her zaman daha düşük toplam ödeme maliyeti anlamına gelmez. Sağlayıcının ödeme başarı oranı düşükse, sık teknik hata oluşuyorsa veya müşterilerin kullandığı kartlarda taksit sunulamıyorsa kaybedilen satışlar komisyon avantajından çok daha yüksek olabilir.
Örneğin bir sağlayıcı daha düşük komisyon sunarken diğer sağlayıcı daha yüksek ödeme başarı oranı, daha hızlı destek ve daha iyi taksit kapsamı sağlayabilir. Bu durumda gerçek karşılaştırma yalnızca yüzde komisyon üzerinden değil, tamamlanan ödeme başına toplam maliyet üzerinden yapılmalıdır.
Sağlayıcı seçerken özellikle checkout akışı, taksit kapsamı, tek çekim ve taksit komisyonları, para aktarım süresi, 3D Secure deneyimi, tam ve kısmi iade desteği, başarısız ödeme raporları ve teknik destek seviyesi birlikte incelenmelidir.
Shopify checkout optimizasyonu rehberinde de anlattığımız gibi, kullanıcı checkout’un son aşamasında ödeme problemi yaşıyorsa ürün sayfasında yapılan CRO çalışmalarının önemli bölümü sonuç üretmez. Bu nedenle ödeme altyapısı dönüşüm optimizasyonunun ayrı değil, doğrudan bir parçasıdır.
iyzico Shopify Entegrasyonu Nasıl Çalışır?
iyzico’nun Shopify için resmi entegrasyon rehberi bulunuyor. Güncel kurulum akışında Shopify yönetim panelindeki ödeme yöntemleri alanından iyzico bulunuyor, uygulama yükleniyor ve iyzico merchant panelindeki API Key ve Secret Key bilgileri kullanılarak bağlantı tamamlanıyor. Son adımda iyzico kredi ve banka kartı ödeme özelliği etkinleştiriliyor.
Bu nedenle iyzico, bankalarla ayrı ayrı Sanal POS entegrasyonu yapmak istemeyen mağazalar açısından daha merkezi bir model sunabilir. Ancak kurulum tamamlandıktan sonra doğrudan canlı satışa geçmek yerine gerçek checkout üzerinden test yapılması gerekir. Başarılı ödeme, başarısız ödeme, 3D Secure, tam iade, kısmi iade ve mobil ödeme senaryoları ayrı ayrı kontrol edilmelidir.
iyzico ile çalışırken standart web sitesi fiyatlarını tek karar kriteri olarak kullanmak yerine işletmeye özel teklif istemek daha sağlıklıdır. Aylık ciro, ortalama sipariş tutarı, sektör, taksit kullanımı ve işlem hacmi ticari koşulları etkileyebilir.
PayTR Shopify Entegrasyonu Nasıl Çalışır?
PayTR da Shopify için hazır Sanal POS entegrasyonu sunuyor. PayTR’ın 2026 tarihli resmi Shopify rehberinde hesap açılışı, API bilgilerinin alınması, Shopify uygulamasının kurulması, API bilgilerinin girilmesi, test ödemesi ve canlıya geçiş adımları açıklanıyor. PayTR ayrıca panel üzerinden iade yönetimi, işlem raporları ve başarısız ödeme takibi sunduğunu belirtiyor.
PayTR değerlendirilirken yalnızca entegrasyonun bulunması değil, mağazanın gerçek operasyonuna ne kadar uygun olduğu incelenmelidir. Özellikle yüksek işlem hacmi bulunan mağazalarda ödeme başarı oranı, teknik destek hızı, mutabakat süreci ve iadelerin ne kadar kolay yönetildiği önemli hale gelir.
Örneğin moda mağazasında yüksek iade oranı bulunuyorsa yalnızca ödeme alma deneyimi değil, kısmi iade operasyonunun ne kadar pratik olduğu da sağlayıcı seçiminde dikkate alınmalıdır.
Sipay Shopify İçin Nasıl Değerlendirilmeli?
Sipay de Türkiye’de Sanal POS ve online ödeme çözümleri sunan sağlayıcılardan biridir. Shopify kullanacak bir işletme için Sipay değerlendirilirken öncelikle mağazanın Shopify panelinde mevcut entegrasyon yöntemi ve ticari koşulları doğrulanmalıdır.
Burada sağlayıcı ismine göre karar vermek yerine işletmenin gerçek ihtiyacına göre değerlendirme yapmak daha doğrudur. Özellikle taksit seçenekleri, ödeme aktarım süresi, işlem maliyetleri, destek seviyesi, 3D Secure akışı ve iade işlemlerinin nasıl yönetildiği karşılaştırılmalıdır.
Sipay veya başka bir ödeme kuruluşuyla çalışırken ürün sayfasında gösterilen taksit bilgileriyle checkout’taki gerçek taksit seçeneklerinin uyuşması önemlidir. Kullanıcı ürün sayfasında belirli taksit seçeneklerini gördüğü halde ödeme aşamasında bunları bulamazsa güven kaybı oluşabilir.
Craftgate Shopify’da Ne İşe Yarar?
Craftgate’i iyzico, PayTR veya Sipay ile birebir aynı kategoriye koymak doğru değildir. Craftgate bir ödeme orkestrasyonu platformudur; kendisi Sanal POS sağlamaz, fon akışına dahil olmaz ve doğrudan ödeme hizmeti sağlayıcısı değildir. Craftgate’in resmi açıklamasında bu ayrım açıkça belirtiliyor.
Craftgate’in temel işlevi, işletmenin halihazırda anlaşmalı olduğu banka Sanal POS’larını, ödeme kuruluşlarını ve alternatif ödeme yöntemlerini tek entegrasyon ve yönetim katmanında bir araya getirmektir. Shopify için de hazır entegrasyon sunduğunu ve mağazanın anlaşmalı olduğu ödeme yöntemlerinin tek altyapı üzerinden yönetilebildiğini belirtiyor.
Örneğin işletmenin birkaç farklı bankayla Sanal POS anlaşması ve ayrıca bir ödeme kuruluşuyla sözleşmesi bulunuyorsa bunların her birini ayrı teknik entegrasyon olarak yönetmek yerine Craftgate üzerinden merkezi bir ödeme katmanı kurulabilir.
Ödeme Orkestrasyonu Hangi Mağazalarda Anlamlıdır?
Ödeme orkestrasyonu özellikle işlem hacmi büyüdükçe değer kazanmaya başlar. Küçük bir mağazada tek ödeme sağlayıcısı operasyon açısından yeterli olabilir. Ancak aylık binlerce ödeme alan ve birkaç farklı Sanal POS kullanan işletmelerde küçük komisyon farkları, sistem kesintileri ve ödeme başarısızlıkları önemli finansal etki yaratabilir.
Craftgate, belirli sistemsel ödeme hatalarında işlemi başka bir Sanal POS veya ödeme kuruluşu üzerinden tekrar denemeye yönelik çözümler sunduğunu belirtiyor. Bu yaklaşım özellikle anlık POS kesintilerinde ödeme kaybını azaltmayı amaçlıyor.
Örneğin bir banka Sanal POS’unda geçici sorun olduğunda müşteriye doğrudan ödeme başarısız mesajı göstermek yerine işlemin işletmenin başka bir anlaşmalı POS’u üzerinden tekrar denenmesi mümkün olabilir. Yüksek hacimde bu tür senaryolar ödeme dönüşümüne anlamlı katkı sağlayabilir.
Shopify’da Banka Sanal POS Kullanmak Mantıklı mı?
Doğrudan banka Sanal POS kullanmak özellikle işlem hacmi yüksek işletmeler için değerlendirilebilir. İşletme bankayla doğrudan ticari anlaşma yapar ve kartlı ödemeleri ilgili Sanal POS üzerinden işler.
Bu yapının potansiyel avantajlarından biri yüksek hacimde daha özel ticari koşullar alınabilmesidir. Ancak bunun karşılığında entegrasyon ve operasyon karmaşıklığı artabilir. Birden fazla banka Sanal POS kullanılacaksa her bankanın ayrı sözleşmesi, mutabakatı, teknik bağlantısı ve ödeme koşulları yönetilmelidir.
Bu nedenle küçük veya orta hacimli mağazalar açısından ödeme kuruluşları daha sade olabilirken, yüksek hacimli ve güçlü finans operasyonuna sahip mağazalarda doğrudan banka anlaşmaları daha anlamlı hale gelebilir.
Banka Sanal POS sayısı arttığında ise Craftgate gibi bir ödeme orkestrasyonu altyapısı bu yapının merkezi yönetilmesine yardımcı olabilir.
Ödeme Kuruluşu ile Banka Sanal POS Arasındaki Fark Nedir?
Ödeme kuruluşlarında mağaza genellikle tek entegrasyon üzerinden farklı kartlardan ödeme alabilecek merkezi bir yapı kullanır. Bankalarla tek tek teknik entegrasyon yapma ihtiyacı azalır ve operasyon daha sade tutulabilir.
Doğrudan banka Sanal POS modelinde ise işletme bankayla doğrudan çalışır. Bu model yüksek hacimde ticari avantaj sağlayabilir ancak birden fazla POS kullanıldığında finans ve teknik operasyon daha karmaşık hale gelir.
Dolayısıyla karar şu şekilde verilmemelidir: banka Sanal POS her zaman ucuzdur veya ödeme kuruluşu her zaman daha kolaydır. Asıl soru, toplam ödeme maliyeti, operasyon yükü ve ödeme başarısı birlikte değerlendirildiğinde hangi modelin işletmeye daha fazla değer ürettiğidir.
iyzico, PayTR ve Sipay Nasıl Karşılaştırılmalı?
Bu sağlayıcıları karşılaştırmanın en sağlıklı yolu hepsinden aynı mağaza profiliyle teklif almaktır. Her sağlayıcıya aylık tahmini ciro, işlem sayısı, ortalama sepet tutarı, sektör, taksit kullanım oranı ve tahmini büyüme bilgisi verilirse gelen teklifleri daha doğru karşılaştırabilirsiniz.
| Kriter | iyzico | PayTR | Sipay |
|---|---|---|---|
| Shopify entegrasyonu | Resmi kurulum mevcut | Hazır entegrasyon mevcut | Güncel entegrasyon teyit edilmeli |
| Tek çekim maliyeti | Teklife göre | Teklife göre | Teklife göre |
| Taksit koşulları | Teklife göre | Teklife göre | Teklife göre |
| Valör | Teklife göre | Teklife göre | Teklife göre |
| İade süreci | Test edilmeli | Test edilmeli | Test edilmeli |
| Teknik destek | Değerlendirilmeli | Değerlendirilmeli | Değerlendirilmeli |
Komisyon oranlarını sabit rakam olarak içerikte vermek çoğu zaman yanıltıcıdır. Sağlayıcıların fiyatlandırması sektör, işlem hacmi, risk profili, vade ve ticari görüşmeye göre değişebilir. Bu nedenle kendi mağazanız için alınmış teklif üzerinden karşılaştırma yapılmalıdır.
En Düşük Komisyonlu Sağlayıcı Her Zaman Daha İyi midir?
Hayır. Ödeme sağlayıcısının maliyeti yalnızca komisyon değildir.
Örneğin iki sağlayıcı arasında çok küçük komisyon farkı olduğunu düşünelim. Daha ucuz olan sağlayıcıda ödeme başarısızlıkları daha yüksekse, kaybedilen siparişler komisyon avantajından daha büyük olabilir. Benzer şekilde iade operasyonu çok zahmetliyse finans ekibinin zaman maliyeti de toplam maliyete dahil edilmelidir.
Bu nedenle gerçek hesaplamada ödeme sağlayıcısı komisyonu, taksit maliyeti, valör etkisi, başarısız ödeme oranı, iade operasyonu ve teknik kesintiler birlikte düşünülmelidir.
Özellikle yüksek hacimli mağazalarda yüzde 0,1 veya 0,2 gibi küçük görünen farklar anlamlı hale gelir. Ancak aynı mağazada birkaç puanlık ödeme başarı oranı farkı bundan çok daha büyük finansal etki yaratabilir.
Shopify’ın Üçüncü Taraf Ödeme Maliyeti de Hesaba Katılmalı mı?
Evet. Türkiye’de üçüncü taraf ödeme sağlayıcısı kullanırken yalnızca iyzico, PayTR veya başka bir sağlayıcının komisyonunu değerlendirmek eksik olur. Shopify’ın planınıza ve ödeme yapınıza bağlı üçüncü taraf işlem ücretleri de toplam maliyet hesabına dahil edilmelidir.
Bu nedenle ödeme maliyetini şu şekilde düşünmek daha sağlıklıdır:
Ödeme sağlayıcısı maliyeti + Shopify tarafındaki ilgili işlem maliyeti + taksit ve vade maliyetleri
Mağazanın planı değişirse bu hesabı tekrar yapmak gerekir.
Shopify’da Taksit Neden Önemlidir?
Türkiye’de özellikle ortalama sipariş tutarı yüksek kategorilerde taksit satın alma kararını doğrudan etkileyebilir. Elektronik, mobilya, takı ve premium moda gibi kategorilerde kullanıcı yalnızca toplam fiyatı değil, aylık ödeme yükünü de değerlendirir.
Ancak taksit özelliği yalnızca daha fazla seçenek göstermek için kullanılmamalıdır. Ürün sayfasında gösterilen taksit bilgisi ödeme ekranındaki gerçek seçeneklerle uyumlu olmalıdır.
Örneğin ürün sayfasında 6 taksit mesajı gösterilip checkout’ta kullanıcının kartı için yalnızca tek çekim bulunuyorsa mağaza güven kaybedebilir. Bu nedenle taksit mesajlarının gerçek ödeme sağlayıcısı kurallarıyla senkronize edilmesi önemlidir.
3D Secure Ödeme Akışı Nasıl Değerlendirilmeli?
3D Secure kart sahibinin işlemi banka üzerinden ayrıca doğrulamasını sağlar. Güvenlik açısından önemli olmakla birlikte checkout sürecine ek bir adım eklediği için mobil deneyimin sorunsuz çalışması gerekir.
Özellikle banka doğrulama ekranına geçiş, SMS veya mobil uygulama doğrulaması, Shopify mağazasına geri dönüş ve sipariş durumunun doğru güncellenmesi test edilmelidir.
3D Secure işlemi bankada başarılı olduğu halde sipariş Shopify’da ödenmemiş görünüyorsa entegrasyon problemidir. Böyle durumlarda konu CRO değil teknik ödeme akışıdır.
Bu nedenle sağlayıcı kurulumundan sonra yalnızca normal ödeme değil, 3D Secure ve başarısız doğrulama senaryoları da gerçek cihazlarda test edilmelidir.
Ödeme Başarısızlıkları Nasıl Analiz Edilmeli?
Ödeme altyapısını kurduktan sonra başarısız işlemleri düzenli takip etmek gerekir. Kullanıcının ödeme yapamamasının nedeni her zaman kartında para olmaması değildir. Teknik timeout, banka reddi, 3D Secure problemi, entegrasyon hatası veya geçici POS kesintisi gibi farklı nedenler olabilir.
Ödeme sağlayıcısının başarısız işlem raporları ile Shopify abandoned checkout kayıtları birlikte değerlendirilebilir. Eğer belirli bir hata kodu sürekli tekrar ediyorsa kullanıcı arayüzünü değiştirmek yerine önce teknik problem çözülmelidir.
Shopify checkout optimizasyonu rehberinde de anlattığımız gibi her checkout terkini tasarım problemi olarak görmek yanlış teşhise yol açabilir.
İade Süreci Neden Sağlayıcı Seçiminin Parçasıdır?
Özellikle moda, ayakkabı ve aksesuar gibi iade oranı yüksek sektörlerde ödeme sağlayıcısının iade operasyonu çok önemlidir.
Siparişin tamamını veya yalnızca bir ürününü iade etmek gerektiğinde operasyon ekibinin işlemi mümkün olduğunca az manuel adımla tamamlayabilmesi gerekir. Shopify siparişi, ödeme sağlayıcısı ve finans kayıtları arasında kopukluk varsa tek bir iade gereksiz operasyon yüküne dönüşebilir.
Sağlayıcıyı canlıya almadan önce tam iade ve kısmi iade mutlaka test edilmelidir. Sadece ödeme alabiliyor olmak entegrasyonun eksiksiz çalıştığını göstermez.
Havale ve EFT Shopify’da Kullanılmalı mı?
Havale/EFT özellikle yüksek tutarlı ürünlerde, B2B siparişlerde veya belirli müşteri gruplarında ek ödeme yöntemi olarak kullanılabilir. Shopify manuel ödeme yöntemleri üzerinden banka bilgisi sunmaya imkan verir.
Ancak manuel havale kullanılacaksa operasyon önceden belirlenmelidir. Siparişin ne kadar bekletileceği, ödemenin kim tarafından kontrol edileceği, stok rezervasyonunun nasıl yapılacağı ve ödeme gelmezse siparişin ne zaman iptal edileceği net olmalıdır.
Aksi halde ödeme yöntemi kullanıcıya seçenek sağlarken mağaza ekibi için operasyon sorununa dönüşebilir.
Kapıda Ödeme Shopify Mağazalarında Mantıklı mı?
Kapıda ödeme bazı müşteri gruplarında ilk satın alma güvenini artırabilir ancak teslim alınmayan siparişler nedeniyle önemli maliyet yaratabilir.
Bu nedenle yalnızca kapıda ödemeden gelen sipariş veya ciroya bakmak yanıltıcıdır. Teslim oranı, gidiş-dönüş kargo maliyeti, operasyon maliyeti ve sipariş başına net kar birlikte değerlendirilmelidir.
Örneğin kapıda ödeme siparişleri dönüşümü artırıyor ancak teslim alınmayan sipariş oranı yüksekse ciro artarken karlılık düşebilir. Bu durumda kapıda ödeme yalnızca belirli müşteri veya sepet koşullarında kullanılabilir.
Ödeme Altyapısı Shopify Dönüşüm Oranını Nasıl Etkiler?
Ödeme sistemi satın alma hunisinin son ve en kritik aşamalarından biridir. Kullanıcı ürünü görüntüleyebilir, sepete ekleyebilir ve checkout’a başlayabilir; ancak ödeme tamamlanmadığı sürece satış gerçekleşmez.
Bu nedenle begin_checkout ve purchase arasındaki fark düzenli takip edilmelidir.
Örneğin checkout’a başlayan kullanıcı sayısı yüksek olmasına rağmen purchase oranı düşükse ödeme ve teslimat aşamaları ayrı incelenmelidir. Sorun taksit bulunmaması, kart reddi, ödeme sayfasının çalışmaması veya 3D Secure dönüşünde yaşanan teknik problem olabilir.
Yalnızca GA4 verisi değil, ödeme sağlayıcısının başarısız işlem raporları da birlikte değerlendirilmelidir. Böylece checkout’ta gerçek sorunun nerede olduğu daha net anlaşılabilir.
Ödeme Sağlayıcısı Değiştirirken Nasıl Geçiş Yapılmalı?
Mevcut Shopify mağazasında ödeme sağlayıcısı değiştirilecekse eski sağlayıcı doğrudan kapatılmamalıdır. Önce yeni altyapının hesap onayı, Shopify bağlantısı, test ödemesi, 3D Secure, taksit ve iade senaryoları tamamlanmalıdır.
Yeni sistemin düzgün çalıştığı doğrulandıktan sonra eski sağlayıcı devreden çıkarılabilir. Özellikle yüksek trafikli mağazalarda geçiş düşük sipariş yoğunluğunun bulunduğu zaman diliminde yapılabilir ve canlıya alındıktan sonraki ilk işlemler yakından takip edilebilir.
Bu yaklaşım ödeme kesintisi nedeniyle ciro kaybı yaşama riskini azaltır.
Yeni Ödeme Altyapısı Canlıya Alınmadan Önce Ne Test Edilmeli?
Sağlayıcı kurulduğunda yalnızca tek başarılı sipariş vermek yeterli değildir. Başarılı tek çekim, taksitli ödeme, 3D Secure, başarısız ödeme, tam iade, kısmi iade ve mobil checkout senaryolarının tamamı test edilmelidir.
Ayrıca ödeme tamamlandıktan sonra Shopify sipariş durumunun doğru güncellenmesi ve GA4 purchase eventinin yalnızca bir kez tetiklenmesi kontrol edilmelidir.
Özellikle yüksek reklam bütçesiyle çalışan mağazada ödeme entegrasyonu test edilmeden trafik açmak ciddi gelir ve veri kaybı yaratabilir.
iyzico, PayTR, Sipay, Craftgate veya Banka Sanal POS Hangisi Daha Mantıklı?
Küçük ve orta ölçekli, ödeme operasyonunu sade tutmak isteyen Shopify mağazalarında iyzico, PayTR veya Sipay gibi hazır ödeme kuruluşlarından biri genellikle daha pratik başlangıç noktasıdır.
İşlem hacmi arttığında ve işletme bankalarla daha iyi Sanal POS koşulları elde etmeye başladığında doğrudan banka POS’ları değerlendirilebilir. Birden fazla POS kullanımı teknik ve finansal operasyonu zorlaştırmaya başladığında Craftgate gibi ödeme orkestrasyonu çözümleri anlamlı hale gelebilir.
Craftgate burada iyzico veya PayTR’ın doğrudan alternatifi değildir. İşletmenin kendi banka ve ödeme kuruluşu anlaşmalarını merkezi biçimde yönetmek için kullanılan ayrı bir katmandır.
Bu nedenle doğru soruyu sağlayıcı ismi üzerinden değil iş modeli üzerinden sormak gerekir: mağazamızda hangi yapı ödeme başarı oranını yüksek tutarken toplam ödeme ve operasyon maliyetini en sağlıklı seviyede tutuyor?
Shopify Türkiye Ödeme Altyapısı İçin Pratik Kontrol Listesi
- Shopify Payments’ın Türkiye’de desteklenmediği dikkate alındı mı?
- Shopify panelinizde kullanmak istediğiniz sağlayıcı aktif olarak görünüyor mu?
- Birden fazla sağlayıcıdan mağazanıza özel teklif aldınız mı?
- Tek çekim ve taksit maliyetlerini ayrı karşılaştırdınız mı?
- Valör süresini hesapladınız mı?
- Shopify tarafındaki ilgili işlem maliyetlerini eklediniz mi?
- 3D Secure akışını gerçek mobil cihazda test ettiniz mi?
- Başarısız ödeme senaryosunu denediniz mi?
- Tam ve kısmi iade çalışıyor mu?
- Shopify siparişi ödeme sonrasında doğru duruma geçiyor mu?
- Ödeme başarı oranını düzenli ölçüyor musunuz?
- Yüksek hacimde banka Sanal POS alternatifini değerlendirdiniz mi?
- Birden fazla Sanal POS varsa ödeme orkestrasyonu ihtiyacını analiz ettiniz mi?
- GA4 purchase verisiyle ödeme sağlayıcısındaki gerçek başarılı işlemleri karşılaştırdınız mı?
Türkiye’de Shopify ödeme altyapısını seçerken hedef yalnızca en düşük komisyonu bulmak olmamalıdır. Kullanıcının ödeme işlemini mümkün olduğunca sorunsuz tamamlaması, işletmenin tahsilatını öngörülebilir biçimde yönetebilmesi ve finans ekibinin iade ile mutabakat süreçlerini rahat yönetebilmesi aynı anda düşünülmelidir.
iyzico, PayTR ve Sipay gibi ödeme kuruluşları operasyonu sade tutmak isteyen mağazalar için güçlü seçenekler olabilirken, doğrudan banka Sanal POS’ları ve Craftgate gibi ödeme orkestrasyonu yapıları işlem hacmi ve operasyon karmaşıklığı arttıkça daha anlamlı hale gelebilir.
Türkiye’de Shopify Ödeme Entegrasyonları İçin Roi Digital Shopify Danışmanlığı
Roi Digital olarak Shopify mağazalarında ödeme altyapısını checkout, kargo, ölçümleme ve dönüşüm süreçlerinden bağımsız değerlendirmiyoruz. Mağazanın satış hacmi, teknik yapısı ve operasyon ihtiyaçlarına göre ödeme entegrasyonunu planlıyor; ödeme, checkout ve tracking akışlarının birlikte sağlıklı çalışmasını hedefliyoruz.
Detaylı bilgi için Roi Digital Shopify Danışmanlığı sayfasını inceleyebilirsiniz.
Kaynaklar
Shopify Payments için Desteklenen Ülkeler – Shopify Yardım Merkezi
iyzico Shopify Entegrasyon Rehberi – iyzico
Shopify Sanal POS Entegrasyonu – PayTR
1 Yorum